
ব্যাংক বা আর্থিক প্রতিষ্ঠানের ঋণ পরিশোধে ব্যর্থ হলে প্রতিষ্ঠানটি সাধারণত অর্থ ঋণ আদালতে মামলা করে, যাকে বলা হয় অর্থঋণ মামলা। এই মামলায় ঋণগ্রহীতা, জামিনদার ও বন্ধকদাতা সবাই বিবাদী হতে পারেন। সময়মতো সঠিক পদক্ষেপ নিলে আপস, পুনঃতফসিল বা ন্যায্য নিষ্পত্তির সুযোগ থাকে; উপেক্ষা করলে নিলাম ও দেওয়ানি আটকের ঝুঁকি বাড়ে।
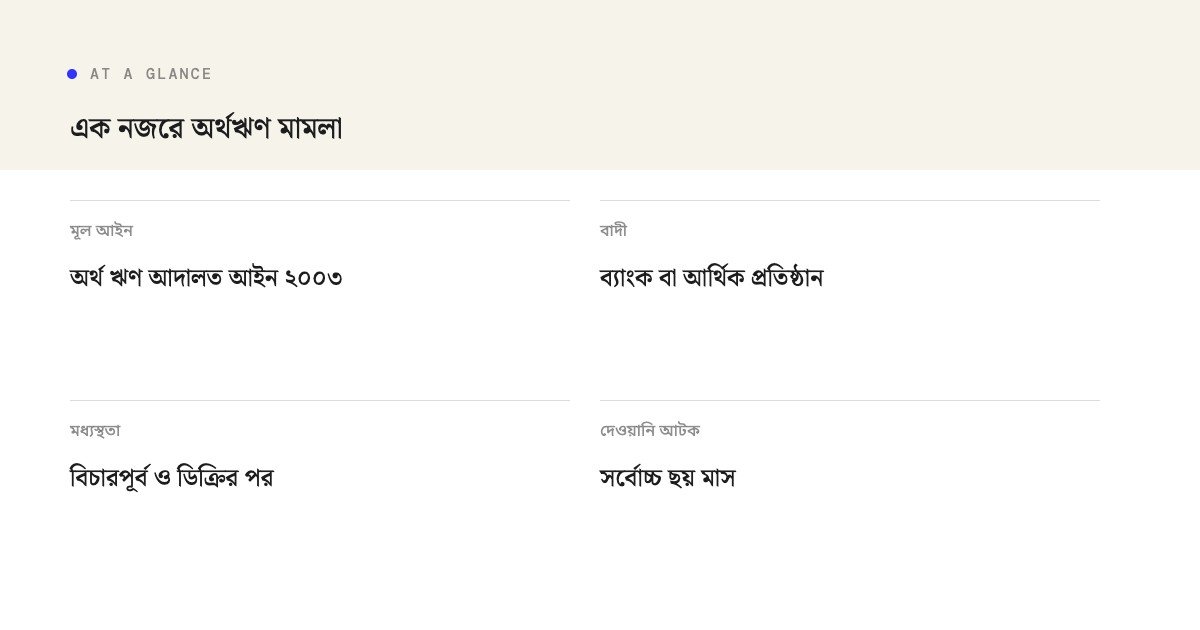
- ব্যাংক ও আর্থিক প্রতিষ্ঠানের ঋণ আদায়ের মামলা অর্থ ঋণ আদালত আইন ২০০৩ অনুযায়ী বিশেষ আদালতে চলে; এখানে শুধু আর্থিক প্রতিষ্ঠানই বাদী হতে পারে।
- আইন বিচারপূর্ব মধ্যস্থতা এবং ডিক্রির পর আপস-নিষ্পত্তির সুযোগ দেয়, যা ঋণগ্রহীতার জন্য গুরুত্বপূর্ণ সুযোগ।
- ডিক্রির পর জারি মামলায় বন্ধকী সম্পত্তি নিলাম, অন্যান্য সম্পত্তি ক্রোক এবং সর্বোচ্চ ছয় মাস পর্যন্ত দেওয়ানি আটকের আদেশ হতে পারে।
- অর্থ ঋণ আদালতের ডিক্রির বিরুদ্ধে আপিল করতে আইনে নির্ধারিত অংশ টাকা জমা দেওয়ার শর্ত আছে, তাই আপিলের আর্থিক প্রস্তুতি আগে থেকেই দরকার।
- জামিনদার ও বন্ধকদাতারাও দায়ী হতে পারেন; শুধু মূল ঋণগ্রহীতা নন।
অর্থঋণ মামলা কী
ব্যাংক, আর্থিক প্রতিষ্ঠান বা ফাইন্যান্স কোম্পানি ঋণ, অগ্রিম বা বিনিয়োগের টাকা আদায়ে যে বিশেষ দেওয়ানি মামলা করে, সেটিই অর্থঋণ মামলা। সাধারণ দেওয়ানি আদালতে টাকা আদায়ের মামলা দীর্ঘ সময় নিত বলে ১৯৯০ সালে প্রথম অর্থ ঋণ আদালত আইন করা হয়, যা পরে অর্থ ঋণ আদালত আইন ২০০৩ দিয়ে প্রতিস্থাপিত হয়। এই আইনে নির্দিষ্ট সময়সীমা, মধ্যস্থতা এবং দ্রুত ডিক্রি জারির বিধান রয়েছে।
অর্থঋণ মামলা পরিচালিত হয় জেলা পর্যায়ের অর্থ ঋণ আদালতে, যেখানে যুগ্ম জেলা জজ পদমর্যাদার বিচারক বিচার করেন। ঢাকা ও চট্টগ্রামের মতো বড় শহরে একাধিক অর্থ ঋণ আদালত আছে। আইনের মূল পাঠ বাংলাদেশের আইন পোর্টালে পাওয়া যায়।
কারা বিবাদী হন
- মূল ঋণগ্রহীতা, ব্যক্তি হোক বা কোম্পানি।
- কোম্পানির ক্ষেত্রে পরিচালকেরা, বিশেষত যাঁরা ব্যক্তিগত গ্যারান্টি দিয়েছেন।
- জামিনদার বা গ্যারান্টর।
- বন্ধকদাতা, যিনি নিজের জমি বা ফ্ল্যাট ঋণের জামানত হিসেবে বন্ধক রেখেছেন।
- প্রয়োজনে বন্ধকী সম্পত্তিতে স্বার্থ আছে এমন অন্য ব্যক্তি।
অর্থঋণ মামলার আইনি কাঠামো
অর্থঋণ মামলা মূলত একটি আইনের অধীনে চললেও এর সঙ্গে আরও কিছু আইন জড়িত। নিচের সারণিতে প্রধান আইনগুলো দেখানো হলো।
| আইন | প্রাসঙ্গিকতা |
|---|---|
| অর্থ ঋণ আদালত আইন ২০০৩ | মামলা দায়ের, মধ্যস্থতা, বিচার, ডিক্রি, নিলাম, দেওয়ানি আটক ও আপিল |
| ব্যাংক কোম্পানি আইন ১৯৯১ | ব্যাংকের ঋণ নীতি, খেলাপি ঋণগ্রহীতা ও ইচ্ছাকৃত খেলাপির বিধান (২০২৩ সালের সংশোধনীসহ) |
| ফাইন্যান্স কোম্পানি আইন ২০২৩ | ফাইন্যান্স কোম্পানির ঋণ ও আদায় সংক্রান্ত বিধান |
| চুক্তি আইন ১৮৭২ | গ্যারান্টি ও জামিনদারের দায় |
| সম্পত্তি হস্তান্তর আইন ১৮৮২ | বন্ধক সংক্রান্ত মৌলিক বিধান |
| দেওয়ানী কার্যবিধি ১৯০৮ | অর্থ ঋণ আদালত আইনে বিধান না থাকলে প্রযোজ্য কার্যপদ্ধতি |
বাংলাদেশ ব্যাংকের ঋণ শ্রেণীকরণ, পুনঃতফসিল ও এককালীন এক্সিট সংক্রান্ত সার্কুলারগুলোও অর্থঋণ মামলার আগে ও চলাকালে আপস-আলোচনায় বড় ভূমিকা রাখে। সর্বশেষ নির্দেশনা বাংলাদেশ ব্যাংকের ওয়েবসাইটে দেখা যায়।

মামলার আগে: নোটিশ ও বন্ধকী সম্পত্তি বিক্রি
ঋণ খেলাপি হওয়ার পর ব্যাংক সাধারণত কয়েক দফা তাগাদা দেয়, তারপর আইনি নোটিশ পাঠায়। অর্থ ঋণ আদালত আইন আর্থিক প্রতিষ্ঠানকে কিছু ক্ষেত্রে মামলার আগেই নোটিশ দিয়ে বন্ধকী বা দায়বদ্ধ সম্পত্তি বিক্রি করে টাকা সমন্বয়ের ক্ষমতা দেয়, বিশেষত যেখানে বন্ধকের দলিলে বা নিবন্ধিত আমমোক্তারনামায় বিক্রির ক্ষমতা দেওয়া আছে। বিক্রয়লব্ধ টাকা ঋণের চেয়ে কম হলে বাকি টাকার জন্য অর্থঋণ মামলা করা হয়।
এই পর্যায়টি ঋণগ্রহীতার জন্য খুব গুরুত্বপূর্ণ। নোটিশ পেলে উপেক্ষা না করে ব্যাংকের সঙ্গে আলোচনা শুরু করুন, ঋণ হিসাবের বিবরণী চেয়ে নিন এবং সুদ, দণ্ড সুদ ও চার্জ ঠিকভাবে হিসাব হয়েছে কি না যাচাই করুন। এ সময়ে পুনঃতফসিল বা আংশিক পরিশোধের প্রস্তাব দিলে অনেক ক্ষেত্রে মামলা এড়ানো যায়।
ব্যাংকের সঙ্গে সব আলোচনা লিখিতভাবে করুন এবং প্রতিটি প্রস্তাব ও জবাবের কপি রাখুন। পরে অর্থঋণ মামলায় আদালত দেখতে চাইবেন আপনি পরিশোধের আন্তরিক চেষ্টা করেছিলেন কি না, আর মধ্যস্থতায় এসব কাগজ আপনার অবস্থান শক্ত করে।
অর্থঋণ মামলা কীভাবে এগোয়
একটি সাধারণ অর্থঋণ মামলা নিচের ধাপগুলো অনুসরণ করে। প্রতিটি ধাপে আইনে নির্দিষ্ট সময়সীমা আছে, যদিও বাস্তবে সময় বেশি লাগতে পারে।
- আরজি দাখিল। ব্যাংক ঋণ চুক্তি, হিসাব বিবরণী, জামানতের দলিল ও নোটিশের কপিসহ আরজি দাখিল করে এবং নির্ধারিত কোর্ট ফি দেয়।
- সমন জারি। আদালত বিবাদীদের সমন পাঠান; প্রয়োজনে পত্রিকায় বিজ্ঞপ্তির মাধ্যমেও জারি করা হয়।
- লিখিত জবাব। বিবাদীরা নির্ধারিত সময়ের মধ্যে লিখিত জবাব দাখিল করেন, যেখানে হিসাবের আপত্তি, পরিশোধের প্রমাণ বা আইনি আপত্তি তুলে ধরা হয়।
- বিচারপূর্ব মধ্যস্থতা। লিখিত জবাবের পর আদালত মামলাটি মধ্যস্থতায় পাঠাতে পারেন; পক্ষগণ সম্মত হলে আপস-চুক্তির ভিত্তিতে নিষ্পত্তি হয়।
- সাক্ষ্য ও শুনানি। মধ্যস্থতা ব্যর্থ হলে সাক্ষ্যগ্রহণ ও যুক্তিতর্ক হয়।
- রায় ও ডিক্রি। আদালত পাওনা টাকার পরিমাণ নির্ধারণ করে ডিক্রি দেন।
- জারি। ডিক্রি অনুযায়ী টাকা না দিলে ব্যাংক জারি মামলা করে নিলাম, ক্রোক বা দেওয়ানি আটকের মাধ্যমে আদায় করে।
একতরফা ডিক্রির ঝুঁকি
অনেক বিবাদী সমন পেয়েও আদালতে হাজির হন না, ফলে একতরফা ডিক্রি হয়ে যায়। পরে সেই ডিক্রি বাতিলের আবেদন করা যায়, তবে আইনে নির্দিষ্ট শর্ত ও সময়সীমা আছে এবং অনেক সময় দাবির একটি অংশ জমা দিতে হয়। তাই সমন পেলেই আইনজীবী নিয়োগ করে হাজিরা দিন।
মধ্যস্থতা: অর্থঋণ মামলায় সবচেয়ে বড় সুযোগ
অর্থ ঋণ আদালত আইনের একটি গুরুত্বপূর্ণ বৈশিষ্ট্য হলো বিচারপূর্ব মধ্যস্থতা ও ডিক্রির পর আপস-নিষ্পত্তির বিধান। মধ্যস্থতায় পক্ষগণ নিজেরা বা মধ্যস্থতাকারীর সাহায্যে কিস্তি, সুদ মওকুফ, জামানত বিক্রি বা এককালীন পরিশোধের মাধ্যমে সমাধান খোঁজেন। মধ্যস্থতার আলোচনা গোপনীয় থাকে এবং ব্যর্থ হলে তা বিচারে ব্যবহার করা যায় না।
ঋণগ্রহীতার জন্য মধ্যস্থতায় প্রস্তুতি নিয়ে যাওয়া খুব জরুরি। নিজের আর্থিক অবস্থা, বাস্তবসম্মত পরিশোধ সক্ষমতা, বিক্রিযোগ্য সম্পদ এবং বাংলাদেশ ব্যাংকের প্রচলিত পুনঃতফসিল নীতিমালা জেনে প্রস্তাব দিন। অবাস্তব প্রস্তাব দিলে ব্যাংক রাজি হয় না, আর আপস-চুক্তি ভাঙলে পরে আরও কঠিন অবস্থায় পড়তে হয়।
আপস-চুক্তি লেখার সময়
- মোট পরিশোধযোগ্য অঙ্ক, কিস্তির তারিখ ও পরিমাণ স্পষ্ট লিখুন।
- কোন সুদ বা চার্জ মওকুফ হলো তা উল্লেখ করুন।
- কিস্তি খেলাপ হলে কী হবে, তা পরিষ্কার করুন।
- সব পরিশোধ শেষে জামানতের দলিল ফেরত ও বন্ধক মুক্তির প্রতিশ্রুতি রাখুন।
- সিআইবি প্রতিবেদনে অবস্থান হালনাগাদের বিষয়ে আলোচনা করুন।
ডিক্রি জারি: নিলাম ও দেওয়ানি আটক
ডিক্রি হওয়ার পর ঋণগ্রহীতা টাকা না দিলে ব্যাংক জারি মামলা করে। প্রথম ধাপ সাধারণত বন্ধকী সম্পত্তির নিলাম। আদালত পত্রিকায় নিলাম বিজ্ঞপ্তি দেন এবং সর্বোচ্চ দরদাতার কাছে সম্পত্তি বিক্রি করেন। নিলামে উপযুক্ত দর না পাওয়া গেলে আইন অনুযায়ী সম্পত্তির মালিকানা ডিক্রিদার ব্যাংকের কাছে হস্তান্তরের বিধানও আছে।
বন্ধকী সম্পত্তি বিক্রি করেও পাওনা আদায় না হলে আদালত দায়িকের অন্য সম্পত্তি ক্রোক ও বিক্রির আদেশ দিতে পারেন। পাশাপাশি অর্থ ঋণ আদালত আইন অনুযায়ী দায়িককে সর্বোচ্চ ছয় মাস পর্যন্ত দেওয়ানি কারাগারে আটক রাখার আদেশ হতে পারে। তবে দেওয়ানি আটক ঋণ মওকুফ করে না; আটকের পরেও দেনা থেকে যায়।
নিলাম বিজ্ঞপ্তি প্রকাশের পরও আপসের সুযোগ থাকতে পারে, কিন্তু সময় খুব কম। নিলামের তারিখের আগে আদালতে পূর্ণ টাকা জমা বা ব্যাংকের সঙ্গে লিখিত আপস না হলে সম্পত্তি হারানোর ঝুঁকি বাস্তব।
আপিল, রিভিশন ও রিট
অর্থ ঋণ আদালতের ডিক্রির বিরুদ্ধে ডিক্রির অঙ্ক অনুযায়ী জেলা জজ আদালতে বা হাইকোর্ট বিভাগে আপিল করা যায়। তবে আইনে আপিলের আগে ডিক্রির অঙ্কের একটি নির্দিষ্ট অংশ, যা প্রচলিত ব্যাখ্যায় পঞ্চাশ শতাংশ, আদালতে জমা দেওয়ার শর্ত আছে। এই শর্তের কারণে শুধু সময়ক্ষেপণের জন্য আপিল করা কঠিন।
অনেক ঋণগ্রহীতা হাইকোর্ট বিভাগে রিট আবেদন করে জারি কার্যক্রম বা নিলাম স্থগিত চান। উচ্চ আদালত এ ধরনের আবেদনে প্রায়ই টাকা জমার শর্ত দেন এবং সাম্প্রতিক বছরগুলোতে ঋণখেলাপিদের প্রতি কঠোর মনোভাব দেখিয়েছেন। রিট কখন উপযুক্ত, তা জানতে আমাদের রিট মামলার গাইড দেখুন।
জামিনদার ও বন্ধকদাতার দায়
অর্থঋণ মামলায় জামিনদারেরা প্রায়ই অবাক হন যে তাঁদের বিরুদ্ধেও ডিক্রি হয়েছে। চুক্তি আইন অনুযায়ী জামিনদারের দায় সাধারণত মূল ঋণগ্রহীতার সমান, অর্থাৎ ব্যাংক প্রথমে ঋণগ্রহীতার কাছ থেকে আদায়ের চেষ্টা না করেও জামিনদারের কাছ থেকে আদায় করতে পারে, যদি না গ্যারান্টিতে অন্য কিছু লেখা থাকে।
তবে জামিনদারের কিছু সুরক্ষাও আছে। জামিনদারের সম্মতি ছাড়া ঋণ চুক্তির শর্ত পরিবর্তন করা হলে বা ব্যাংক জামানত ছেড়ে দিলে জামিনদার কিছু ক্ষেত্রে দায়মুক্ত হতে পারেন। এ ছাড়া জামিনদার টাকা পরিশোধ করলে তিনি মূল ঋণগ্রহীতার কাছ থেকে তা আদায়ের অধিকার পান। বন্ধকদাতার দায় সাধারণত বন্ধকী সম্পত্তির মূল্য পর্যন্ত সীমাবদ্ধ, যদি না তিনি ব্যক্তিগত গ্যারান্টিও দিয়ে থাকেন।
ঋণগ্রহীতার সাধারণ আপত্তি ও প্রতিরক্ষা
অর্থঋণ মামলায় ঋণগ্রহীতা কিছু যুক্তিসঙ্গত আপত্তি তুলতে পারেন। প্রতিটি আপত্তি কাগজপত্র দিয়ে প্রমাণ করতে হয়।
| আপত্তি | যা দেখাতে হবে |
|---|---|
| ভুল হিসাব | সুদ, দণ্ড সুদ বা চার্জ চুক্তি ও বাংলাদেশ ব্যাংকের নির্দেশনার বাইরে আরোপিত হয়েছে |
| পরিশোধ সমন্বয় হয়নি | জমা দেওয়া টাকা হিসাবে প্রতিফলিত হয়নি, ব্যাংক রসিদ দিয়ে প্রমাণ |
| জামানত বিক্রিতে অনিয়ম | বন্ধকী সম্পত্তি অন্যায্য দামে বা নিয়ম না মেনে বিক্রি |
| তামাদি | আইনে নির্ধারিত সময়ের পরে মামলা দায়ের |
| জামিনদারের দায়মুক্তি | সম্মতি ছাড়া চুক্তির শর্ত পরিবর্তন বা জামানত ছেড়ে দেওয়া |
শুধু "ব্যবসায় লোকসান হয়েছে" বা "করোনার কারণে পারিনি" ধরনের যুক্তি আইনগত প্রতিরক্ষা নয়, তবে মধ্যস্থতা ও পুনঃতফসিলের আলোচনায় এগুলো প্রাসঙ্গিক হতে পারে।
সিআইবি, ইচ্ছাকৃত খেলাপি ও অন্যান্য পরিণতি
অর্থঋণ মামলা চলাকালে ঋণগ্রহীতার নাম বাংলাদেশ ব্যাংকের ক্রেডিট ইনফরমেশন ব্যুরোতে (সিআইবি) খেলাপি হিসেবে থাকে, ফলে নতুন ঋণ পাওয়া কঠিন হয়। ব্যাংক কোম্পানি (সংশোধন) আইন ২০২৩ ইচ্ছাকৃত ঋণখেলাপিদের জন্য আলাদা বিধান এনেছে, যার মধ্যে বিভিন্ন নিষেধাজ্ঞা অন্তর্ভুক্ত। ব্যাংকগুলোর সংগঠন খেলাপিদের তালিকা প্রকাশ ও আইনে কঠোরতা আনার প্রস্তাবও দিয়েছে, যদিও তা আইনে পরিণত হয়েছে কি না যাচাই করতে হবে।
ব্যাংক অনেক সময় ঋণের বিপরীতে নেওয়া চেক দিয়ে চেক ডিজঅনার মামলাও করে। হাইকোর্ট বিভাগ ২০২২ সালের একটি রায়ে পর্যবেক্ষণ দিয়েছিলেন যে খেলাপি ঋণ আদায়ে ব্যাংক চেক ডিজঅনার মামলা করতে পারবে না, শুধু অর্থ ঋণ আদালত আইনেই আদায় করতে হবে; রাষ্ট্রপক্ষ আপিলের কথা জানিয়েছিল। এই বিষয়ে আপিল বিভাগের সর্বশেষ অবস্থান যাচাই করে নিন।
পুনঃতফসিল, এককালীন নিষ্পত্তি ও সুদ মওকুফ
অর্থঋণ মামলা শুরু হওয়ার আগে বা চলাকালে ঋণগ্রহীতা ব্যাংকের কাছে পুনঃতফসিল (rescheduling), এককালীন নিষ্পত্তি (one-time settlement) বা সুদ মওকুফের আবেদন করতে পারেন। বাংলাদেশ ব্যাংক সময়ে সময়ে এ বিষয়ে নীতিমালা জারি করে, যেখানে ডাউন পেমেন্টের হার, পরিশোধের মেয়াদ এবং কতবার পুনঃতফসিল করা যাবে তা নির্ধারিত থাকে। ২০২৪ সালের পর থেকে কেন্দ্রীয় ব্যাংক খেলাপি ঋণ কমাতে কঠোর অবস্থান নিয়েছে, তাই আগের মতো সহজ শর্ত পাওয়া কঠিন হতে পারে।
পুনঃতফসিলের আবেদনে সাধারণত ঋণগ্রহীতার আর্থিক বিবরণী, ব্যবসার বর্তমান অবস্থা, নগদ প্রবাহের পূর্বাভাস এবং প্রস্তাবিত পরিশোধ সূচি দিতে হয়। ব্যাংক বোর্ড বা উপযুক্ত কর্তৃপক্ষের অনুমোদনের পর পুনঃতফসিল কার্যকর হয়। অর্থঋণ মামলা চলমান থাকলে আপস-চুক্তি আদালতে দাখিল করে মামলা নিষ্পত্তি বা স্থগিত রাখা হয়।
সুদ ও দণ্ড সুদ নিয়ে বিরোধ
অনেক অর্থঋণ মামলায় মূল বিরোধ হয় সুদের হিসাব নিয়ে। চুক্তিতে নির্ধারিত হারের বাইরে সুদ, চক্রবৃদ্ধি হিসাব বা অতিরিক্ত দণ্ড সুদ আরোপ করা হয়েছে কি না, তা হিসাব বিবরণী মিলিয়ে দেখতে হয়। ২০২৪ সালের মে মাসে স্মার্ট রেফারেন্স রেট বাতিল হওয়ার পর ঋণের সুদহার বাজারভিত্তিক হয়েছে, তাই চুক্তিতে সুদহার কীভাবে পরিবর্তনশীল তা লেখা আছে কি না দেখুন। প্রয়োজনে স্বাধীন হিসাববিদের মাধ্যমে হিসাব যাচাই করানো যায়।
কোম্পানি ঋণ ও পরিচালকদের ঝুঁকি
কোম্পানির নামে নেওয়া ঋণে ব্যাংক সাধারণত পরিচালকদের ব্যক্তিগত গ্যারান্টি নেয়। ফলে কোম্পানির বিরুদ্ধে অর্থঋণ মামলা হলে পরিচালকেরাও ব্যক্তিগতভাবে বিবাদী হন এবং তাঁদের ব্যক্তিগত সম্পত্তি থেকেও আদায়ের চেষ্টা হতে পারে। পরিচালক পদ থেকে পদত্যাগ করলেও আগে দেওয়া গ্যারান্টির দায় সাধারণত থেকে যায়, যদি না ব্যাংক লিখিতভাবে মুক্তি দেয়।
গ্রুপ কোম্পানির ক্ষেত্রে এক প্রতিষ্ঠানের ঋণের জন্য অন্য প্রতিষ্ঠান করপোরেট গ্যারান্টি দিলে সেই প্রতিষ্ঠানও দায়ী হয়। তাই কোম্পানির ঋণ সংকট দেখা দিলে পরিচালকদের উচিত দ্রুত আইনি পরামর্শ নিয়ে সামগ্রিক কৌশল ঠিক করা, যাতে একটি প্রতিষ্ঠানের সমস্যা পুরো গ্রুপে ছড়িয়ে না পড়ে।
সময়, খরচ ও বাস্তব প্রত্যাশা
অর্থ ঋণ আদালত আইনে মামলা নিষ্পত্তির জন্য নির্দিষ্ট সময়সীমা রাখা হয়েছে, কিন্তু বাস্তবে আদালতের মামলার চাপ, সমন জারিতে দেরি, মধ্যস্থতা এবং উচ্চ আদালতে রিটের কারণে অনেক অর্থঋণ মামলা কয়েক বছর চলে। আমরা নির্দিষ্ট সময়ের নিশ্চয়তা দিই না। খরচের মধ্যে আইনজীবীর ফি, কাগজপত্র সংগ্রহ এবং প্রয়োজনে হিসাববিদের ফি অন্তর্ভুক্ত।
ঋণগ্রহীতার জন্য সবচেয়ে বাস্তব লক্ষ্য সাধারণত মামলা জেতা নয়, বরং ন্যায্য হিসাবের ভিত্তিতে সামর্থ্য অনুযায়ী নিষ্পত্তি এবং মূল্যবান সম্পত্তি রক্ষা। অন্যদিকে ব্যাংকের লক্ষ্য দ্রুত আদায়। এই দুই স্বার্থের মাঝামাঝি সমাধান খুঁজে পাওয়াই অধিকাংশ মামলার বাস্তব পরিণতি।
ব্যাংকের পক্ষে অর্থঋণ মামলা পরিচালনা
ব্যাংক ও আর্থিক প্রতিষ্ঠানের দৃষ্টিকোণ থেকে সফল অর্থঋণ মামলার ভিত্তি তৈরি হয় ঋণ দেওয়ার সময়েই। নিবন্ধিত বন্ধক দলিল, কোম্পানির ক্ষেত্রে আরজেএসসিতে ২১ দিনের মধ্যে চার্জ নিবন্ধন, হালনাগাদ গ্যারান্টি, সঠিক স্ট্যাম্প এবং পূর্ণাঙ্গ হিসাব বিবরণী না থাকলে আদালতে দাবি প্রমাণ কঠিন হয়। পুনঃতফসিলের সময় জামিনদারদের নতুন সম্মতি না নিলে তাঁরা দায়মুক্তির যুক্তি তুলতে পারেন।
মামলার আগে ব্যাংকের উচিত জামানতের দলিল, মূল্যায়ন প্রতিবেদন, সিআইবি তথ্য ও বিবাদীদের সঠিক ঠিকানা যাচাই করা। সমন জারি নিয়ে দেরি অর্থঋণ মামলার সবচেয়ে সাধারণ বাধা, তাই শুরু থেকেই সব বিবাদীর হালনাগাদ ঠিকানা সংগ্রহ করুন। ঋণ জামানতের দলিলপত্র নিয়ে বিস্তারিত জানতে আমাদের ইংরেজি গাইডগুলোও সহায়ক হতে পারে।
প্রবাসী ঋণগ্রহীতা ও জামিনদার
বিবাদী বিদেশে থাকলে সমন জারি ও ডিক্রি কার্যকর করা কঠিন হয়। আদালত পত্রিকায় বিজ্ঞপ্তির মাধ্যমে সমন জারির অনুমতি দিতে পারেন, আর দেশে থাকা সম্পত্তি থেকে আদায় করা যায়। প্রবাসী ঋণগ্রহীতা বা জামিনদারের উচিত দেশে বিশ্বস্ত প্রতিনিধি ও আইনজীবীর মাধ্যমে মামলার খোঁজ রাখা, যাতে অজান্তে একতরফা ডিক্রি না হয়।
মানসিক চাপ ও পরিবারের সঙ্গে আলোচনা
ঋণ খেলাপি ও মামলার চাপ ব্যক্তিগত ও পারিবারিক জীবনেও প্রভাব ফেলে। অনেকে লজ্জা বা ভয়ে পরিবারকে না জানিয়ে সমস্যা লুকিয়ে রাখেন, ফলে জামিনদার বা বন্ধকদাতা আত্মীয়রা হঠাৎ সমন পেয়ে বিপাকে পড়েন। শুরু থেকেই সংশ্লিষ্ট সবাইকে পরিস্থিতি জানানো, একসঙ্গে আর্থিক সামর্থ্য মূল্যায়ন করা এবং একজন আইনজীবীর মাধ্যমে সমন্বিতভাবে ব্যাংকের সঙ্গে আলোচনা করা অনেক বেশি কার্যকর। পরিকল্পিতভাবে এগোলে বেশিরভাগ ক্ষেত্রেই নিলাম বা আটক এড়িয়ে একটি গ্রহণযোগ্য সমাধানে পৌঁছানো সম্ভব হয়।
মনে রাখবেন, ব্যাংকও সাধারণত দীর্ঘ মামলার চেয়ে নিশ্চিত আদায় পছন্দ করে। তাই সৎ ও তথ্যভিত্তিক প্রস্তাব নিয়ে আলোচনায় গেলে অনেক সময় এমন শর্ত পাওয়া যায়, যা আদালতের ডিক্রির চেয়ে ঋণগ্রহীতার জন্য অনেক সহজ এবং ব্যবসা চালু রাখার সুযোগ দেয়।
ঋণগ্রহীতার জন্য বাস্তব পরামর্শ
- নোটিশ বা সমন পেলে দেরি না করে অভিজ্ঞ আইনজীবীর সঙ্গে যোগাযোগ করুন।
- ঋণ চুক্তি, মঞ্জুরিপত্র, জামানতের দলিল ও সব পরিশোধের রসিদ এক জায়গায় গুছিয়ে রাখুন।
- ব্যাংকের কাছে হালনাগাদ হিসাব বিবরণী লিখিতভাবে চেয়ে নিন।
- মধ্যস্থতায় বাস্তবসম্মত প্রস্তাব নিয়ে যান এবং আপস-চুক্তি মেনে চলুন।
- বন্ধকী সম্পত্তি গোপনে বিক্রি বা হস্তান্তরের চেষ্টা করবেন না; এতে ফৌজদারি ঝুঁকি তৈরি হতে পারে।
- জামিনদারদের পরিস্থিতি জানিয়ে রাখুন, কারণ তাঁরাও মামলায় পক্ষ।
ঋণের জামানত হিসেবে দেওয়া দলিল ও আমমোক্তারনামা সম্পর্কে জানতে আমাদের আমমোক্তারনামা গাইড দেখুন।
অর্থঋণ মামলা নিয়ে সাধারণ প্রশ্ন
অর্থঋণ মামলা কে করতে পারে?
শুধু ব্যাংক, আর্থিক প্রতিষ্ঠান বা আইনে সংজ্ঞায়িত ঋণদাতা প্রতিষ্ঠান। ঋণগ্রহীতা ব্যাংকের বিরুদ্ধে দাবি জানাতে চাইলে সাধারণ দেওয়ানি আদালতে যেতে হয়।
অর্থঋণ মামলায় কি আপস করা যায়?
হ্যাঁ। আইনে বিচারপূর্ব মধ্যস্থতা এবং ডিক্রির পর আপস-নিষ্পত্তির বিধান আছে। বাস্তবে অনেক মামলা এভাবেই শেষ হয়।
ডিক্রির বিরুদ্ধে আপিল করতে কী লাগে?
আইনে নির্ধারিত অংশ টাকা আদালতে জমা দিয়ে আপিল করতে হয়, যা প্রচলিত ব্যাখ্যায় ডিক্রির অঙ্কের পঞ্চাশ শতাংশ। আপিল ডিক্রির অঙ্ক অনুযায়ী জেলা জজ বা হাইকোর্ট বিভাগে হয়।
দেওয়ানি আটক হলে কি ঋণ মাফ হয়?
না। সর্বোচ্চ ছয় মাসের দেওয়ানি আটক ঋণ মওকুফ করে না; দেনা থেকে যায় এবং আদায়ের অন্যান্য ব্যবস্থা চলতে পারে।
জামিনদার কি মূল ঋণগ্রহীতার আগে দায়ী?
সাধারণত জামিনদারের দায় মূল ঋণগ্রহীতার সমান, তাই ব্যাংক যেকোনো একজন বা সবার বিরুদ্ধে আদায়ের ব্যবস্থা নিতে পারে, যদি না গ্যারান্টিতে ভিন্ন শর্ত থাকে।
নিলামের পর কি সম্পত্তি ফেরত পাওয়া যায়?
নিলাম সম্পন্ন ও নিশ্চিত হওয়ার পর সম্পত্তি ফেরত পাওয়া খুব কঠিন। নিলামের আগেই আপস বা টাকা জমার চেষ্টা করুন।
আমরা যেভাবে সাহায্য করতে পারি
আমরা ঋণগ্রহীতা, জামিনদার, বন্ধকদাতা এবং ব্যাংক ও আর্থিক প্রতিষ্ঠানের পক্ষে অর্থঋণ মামলা পরিচালনা করি: নোটিশের জবাব, হিসাব যাচাই, মধ্যস্থতা ও আপস-চুক্তি, বিচার, নিলাম ও জারি কার্যক্রম, আপিল এবং রিট। আমাদের ব্যাংকিং ও ফাইন্যান্স সেবা সম্পর্কে জানুন।
ব্যাংকের নোটিশ বা সমন পেয়েছেন?
আমরা আপনার ঋণ হিসাব ও কাগজপত্র যাচাই করে মধ্যস্থতা, আপস বা প্রতিরক্ষার সবচেয়ে বাস্তবসম্মত পথ ঠিক করি।
পরামর্শ বুক করুনব্যাংকিং ও ফাইন্যান্সপ্রাথমিক সূত্র: অর্থ ঋণ আদালত আইন ২০০৩, ব্যাংক কোম্পানি আইন ১৯৯১, ফাইন্যান্স কোম্পানি আইন ২০২৩ ও চুক্তি আইন ১৮৭২, বাংলাদেশের আইন পোর্টাল; ঋণ শ্রেণীকরণ ও পুনঃতফসিল নির্দেশনা, বাংলাদেশ ব্যাংক; উচ্চ আদালত সংক্রান্ত তথ্য, বাংলাদেশ সুপ্রীম কোর্ট।
এই লেখাটি ২০২৬ সালের অক্টোবর পর্যন্ত বাংলাদেশের আইন সম্পর্কে সাধারণ তথ্য, আইনি পরামর্শ নয়। আইন, বাংলাদেশ ব্যাংকের নির্দেশনা ও আদালতের ব্যাখ্যা পরিবর্তিত হতে পারে; কোনো পদক্ষেপ নেওয়ার আগে একজন যোগ্য আইনজীবীর পরামর্শ নিন।


0 Comments