
বিকাশ, নগদ, রকেটসহ মোবাইল আর্থিক সেবা এখন কোটি মানুষের দৈনন্দিন লেনদেনের মাধ্যম। এর সঙ্গে বেড়েছে মোবাইল ব্যাংকিং প্রতারণা: ভুয়া কল, ওটিপি চুরি, "ভুল করে টাকা পাঠিয়েছি" বলে প্রতারণা আর লোভনীয় অফারের ফাঁদ। টাকা হারালে দ্রুত সঠিক পদক্ষেপ নিলে অনেক ক্ষেত্রে টাকা আটকানো বা ফেরত পাওয়ার সম্ভাবনা থাকে।
- প্রতারণার পর প্রথম কাজ হলো সংশ্লিষ্ট এমএফএস প্রতিষ্ঠানের হেল্পলাইনে ফোন করে লেনদেন ও অ্যাকাউন্ট আটকানোর অনুরোধ করা; দেরি করলে টাকা দ্রুত তুলে নেওয়া হয়।
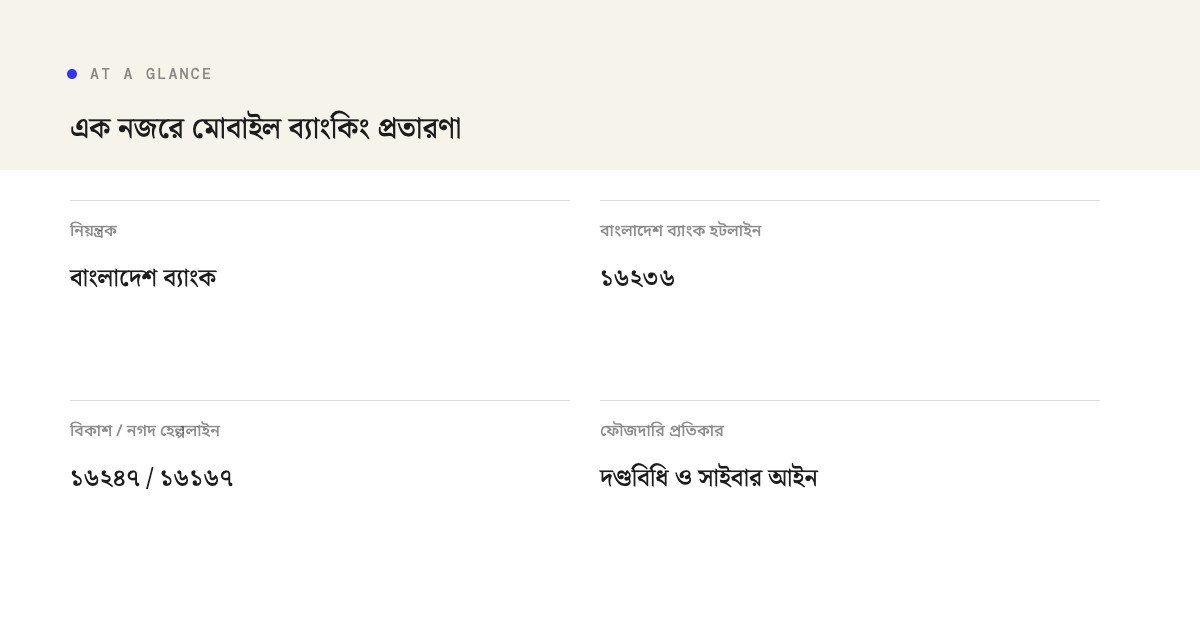
- মোবাইল আর্থিক সেবা বাংলাদেশ ব্যাংকের নিয়ন্ত্রণে চলে; প্রতিষ্ঠান সমাধান না দিলে বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রের ১৬২৩৬ হটলাইনে অভিযোগ করা যায়।
- থানায় জিডি বা মামলা করলে পুলিশ সংশ্লিষ্ট নম্বর ও লেনদেনের তথ্য সংগ্রহ করে তদন্ত করতে পারে।
- দণ্ডবিধির প্রতারণা সংক্রান্ত ধারা এবং ২০২৬ সালের সাইবার সুরক্ষা আইনের অনলাইন প্রতারণা ও পরিচয় অপব্যবহারের বিধানে মামলা হতে পারে।
- পিন, ওটিপি বা ভেরিফিকেশন কোড কাউকে না দেওয়াই সবচেয়ে বড় সুরক্ষা; কোনো প্রতিষ্ঠান ফোন করে এগুলো চায় না।
মোবাইল ব্যাংকিং প্রতারণা কী এবং কেন বাড়ছে
মোবাইল আর্থিক সেবা (Mobile Financial Services বা এমএফএস) দিয়ে মোবাইল ফোনের মাধ্যমে টাকা পাঠানো, ক্যাশ আউট, বিল পরিশোধ ও কেনাকাটা করা যায়। সহজ ও দ্রুত হওয়ায় শহর ও গ্রামে এর ব্যবহার বিপুলভাবে বেড়েছে। কিন্তু একই কারণে প্রতারকেরাও এই মাধ্যমকে লক্ষ্য করছে, কারণ টাকা কয়েক মিনিটের মধ্যে একাধিক অ্যাকাউন্টে সরিয়ে ক্যাশ আউট করা যায়।
মোবাইল ব্যাংকিং প্রতারণা বলতে এমন যেকোনো কৌশল বোঝায়, যার মাধ্যমে প্রতারক গ্রাহককে বিভ্রান্ত করে তাঁর অ্যাকাউন্ট থেকে টাকা হাতিয়ে নেয় বা তাঁকে দিয়েই টাকা পাঠিয়ে নেয়। বেশিরভাগ ক্ষেত্রে প্রযুক্তিগত হ্যাকিং নয়, বরং মানুষের বিশ্বাস ও তাড়াহুড়োকে কাজে লাগানো হয়, যাকে সামাজিক প্রকৌশল (social engineering) বলা হয়।
প্রতারণার সাধারণ কৌশল
- ভুয়া কাস্টমার কেয়ার কল। নিজেকে বিকাশ বা নগদের কর্মকর্তা পরিচয় দিয়ে অ্যাকাউন্ট বন্ধ হয়ে যাবে বলে ভয় দেখিয়ে পিন বা ওটিপি চাওয়া।
- "ভুল করে টাকা পাঠিয়েছি" প্রতারণা। প্রথমে ভুয়া মেসেজ দেখিয়ে বা সত্যিই সামান্য টাকা পাঠিয়ে বেশি টাকা ফেরত চাওয়া।
- লটারি, পুরস্কার ও চাকরির অফার। বড় পুরস্কার বা চাকরির কথা বলে "প্রসেসিং ফি" পাঠাতে বলা।
- অনলাইন কেনাকাটা ও ঋণ অ্যাপ। অগ্রিম টাকা নিয়ে পণ্য না দেওয়া বা ভুয়া ঋণ অ্যাপে চার্জ আদায়।
- সিম ক্লোনিং ও সিম পরিবর্তন। গ্রাহকের নামে নতুন সিম তুলে অ্যাকাউন্টের নিয়ন্ত্রণ নেওয়া।
- এজেন্ট প্রতারণা। ক্যাশ ইনের সময় ভুল নম্বরে টাকা পাঠানো বা লেনদেনের তথ্য অপব্যবহার।
আইনি ও নিয়ন্ত্রক কাঠামো
মোবাইল আর্থিক সেবা বাংলাদেশ ব্যাংকের লাইসেন্স ও তত্ত্বাবধানে পরিচালিত হয়। বাংলাদেশ ব্যাংক এমএফএস প্রতিষ্ঠানের জন্য প্রবিধান ও নির্দেশনা জারি করে, যেখানে গ্রাহক পরিচিতি যাচাই (কেওয়াইসি), লেনদেনের সীমা, অভিযোগ নিষ্পত্তি ও নিরাপত্তা ব্যবস্থার বিধান থাকে। মোবাইল ব্যাংকিং প্রতারণার ক্ষেত্রে কয়েকটি আইন একসঙ্গে প্রযোজ্য হতে পারে।
| আইন বা কর্তৃপক্ষ | প্রাসঙ্গিকতা |
|---|---|
| বাংলাদেশ ব্যাংক ও এমএফএস প্রবিধান | লাইসেন্স, কেওয়াইসি, অভিযোগ নিষ্পত্তি ও গ্রাহক সুরক্ষা |
| দণ্ডবিধি ১৮৬০ | প্রতারণা, ছদ্মবেশে প্রতারণা ও অপরাধমূলক বিশ্বাসভঙ্গ |
| সাইবার সুরক্ষা আইন (২০২৫ সালের অধ্যাদেশের পর ২০২৬ সালে সংসদে পাস) | অনলাইন প্রতারণা, পরিচয় অপব্যবহার ও অবৈধ প্রবেশ |
| মানিলন্ডারিং প্রতিরোধ আইন ২০১২ | প্রতারণার টাকা স্থানান্তর ও লুকানো |
| বাংলাদেশ টেলিযোগাযোগ নিয়ন্ত্রণ কমিশন (বিটিআরসি) | সিম নিবন্ধন ও মোবাইল অপারেটরের দায়িত্ব |
আইনগুলোর মূল পাঠ বাংলাদেশের আইন পোর্টালে পাওয়া যায়। সাইবার আইনের পরিবর্তন সম্পর্কে জানতে আমাদের ডেটা সুরক্ষা ও সাইবার আইন সেবা পাতাটি দেখুন।

প্রতারণার পর প্রথম এক ঘণ্টায় যা করবেন
মোবাইল ব্যাংকিং প্রতারণায় সময়ই সবচেয়ে বড় বিষয়। প্রতারকেরা সাধারণত টাকা পাওয়ার কয়েক মিনিটের মধ্যে অন্য অ্যাকাউন্টে সরিয়ে বা এজেন্টের কাছে ক্যাশ আউট করে ফেলে। তাই দেরি না করে নিচের ধাপগুলো অনুসরণ করুন।
- হেল্পলাইনে ফোন। সংশ্লিষ্ট প্রতিষ্ঠানের হেল্পলাইনে (যেমন বিকাশ ১৬২৪৭, নগদ ১৬১৬৭) ফোন করে প্রতারণার কথা জানান এবং যে নম্বরে টাকা গেছে সেটি ও আপনার অ্যাকাউন্ট আটকানোর অনুরোধ করুন।
- প্রমাণ সংরক্ষণ। লেনদেনের মেসেজ, ট্রানজেকশন আইডি, সময়, প্রতারকের নম্বর, কল লগ ও চ্যাটের স্ক্রিনশট রাখুন; কিছু মুছবেন না।
- লিখিত অভিযোগ। প্রতিষ্ঠানের অ্যাপ, ওয়েবসাইট বা গ্রাহকসেবা কেন্দ্রে লিখিত অভিযোগ দিয়ে রেফারেন্স নম্বর নিন।
- থানায় জিডি। নিকটস্থ থানায় সাধারণ ডায়েরি (জিডি) করুন; বড় অঙ্কের ক্ষতি হলে মামলার বিষয়ে আইনজীবীর পরামর্শ নিন।
- নিরাপত্তা জোরদার। পিন পরিবর্তন করুন, অচেনা ডিভাইসে লগইন থাকলে বন্ধ করুন এবং সিম ঠিক আছে কি না মোবাইল অপারেটরের কাছে যাচাই করুন।
- বাংলাদেশ ব্যাংকে অভিযোগ। প্রতিষ্ঠান যুক্তিসঙ্গত সময়ে সমাধান না দিলে বাংলাদেশ ব্যাংকের হটলাইন ১৬২৩৬-এ বা অনলাইনে অভিযোগ করুন।
- ফলোআপ। অভিযোগের রেফারেন্স নম্বর ধরে নিয়মিত খোঁজ নিন এবং পুলিশের তদন্তে সহযোগিতা করুন।
প্রতারককে ফোন করে টাকা ফেরত চাইবেন না বা নতুন করে কোনো কোড দেবেন না। অনেক সময় প্রতারক "টাকা ফেরত দিচ্ছি" বলে আবার ওটিপি চায় এবং দ্বিতীয়বার প্রতারণা করে। সব যোগাযোগ শুধু প্রতিষ্ঠানের অফিসিয়াল হেল্পলাইন ও পুলিশের মাধ্যমে করুন।
এমএফএস প্রতিষ্ঠানের দায়িত্ব
বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী প্রতিটি এমএফএস প্রতিষ্ঠানকে গ্রাহক অভিযোগ গ্রহণ ও নিষ্পত্তির ব্যবস্থা রাখতে হয়। প্রতারণার অভিযোগ পেলে প্রতিষ্ঠান সংশ্লিষ্ট লেনদেন পর্যালোচনা করে, প্রাপক অ্যাকাউন্টে টাকা থাকলে তা আটকে রাখতে পারে এবং আইনশৃঙ্খলা বাহিনীর অনুরোধে তথ্য দেয়। তবে প্রতিষ্ঠান সাধারণত আদালত বা আইনশৃঙ্খলা বাহিনীর নির্দেশনা ছাড়া এক গ্রাহকের অ্যাকাউন্ট থেকে টাকা কেটে অন্যজনকে দিতে পারে না।
গ্রাহক নিজে পিন বা ওটিপি দিয়ে দিলে প্রতিষ্ঠান সাধারণত দায় নিতে চায় না, কারণ শর্তাবলিতে এগুলো গোপন রাখার দায়িত্ব গ্রাহকের। কিন্তু প্রতিষ্ঠানের সিস্টেমের ত্রুটি, এজেন্টের অনিয়ম বা কেওয়াইসি যাচাইয়ে অবহেলার কারণে ক্ষতি হলে প্রতিষ্ঠানের দায় নিয়ে প্রশ্ন ওঠে। এ ক্ষেত্রে বাংলাদেশ ব্যাংকে অভিযোগ এবং প্রয়োজনে আইনি পদক্ষেপ বিবেচনা করা যায়।
ভুয়া অ্যাকাউন্ট ও কেওয়াইসি
প্রতারকেরা প্রায়ই অন্যের জাতীয় পরিচয়পত্র ব্যবহার করে খোলা অ্যাকাউন্ট বা ভাড়া করা সিম ব্যবহার করে। এমএফএস প্রতিষ্ঠান ও মোবাইল অপারেটরের দায়িত্ব হলো সঠিক কেওয়াইসি ও সিম নিবন্ধন নিশ্চিত করা। যে অ্যাকাউন্টে টাকা গেছে তার নিবন্ধিত তথ্য পুলিশ তদন্তে সংগ্রহ করতে পারে, যা অপরাধী শনাক্তে সাহায্য করে।
বাংলাদেশ ব্যাংকে অভিযোগ
মোবাইল ব্যাংকিং প্রতারণাসহ বিভিন্ন বিষয়ে বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্র ব্যাংক ও আর্থিক সেবা সংক্রান্ত গ্রাহক অভিযোগ গ্রহণ করে। মোবাইল ব্যাংকিং প্রতারণার ক্ষেত্রে আগে সংশ্লিষ্ট প্রতিষ্ঠানে অভিযোগ করে রেফারেন্স নম্বর নেওয়া ভালো, তারপর সমাধান না পেলে বাংলাদেশ ব্যাংকের হটলাইন ১৬২৩৬-এ ফোন করে বা অনলাইন অভিযোগ ব্যবস্থায় অভিযোগ দিন।
অভিযোগে আপনার নাম ও মোবাইল নম্বর, এমএফএস অ্যাকাউন্ট নম্বর, লেনদেনের তারিখ, সময় ও ট্রানজেকশন আইডি, প্রতারকের নম্বর, প্রতিষ্ঠানে দেওয়া অভিযোগের রেফারেন্স নম্বর এবং থানার জিডি নম্বর উল্লেখ করুন। বিস্তারিত তথ্য বাংলাদেশ ব্যাংকের ওয়েবসাইটে পাওয়া যায়।
থানায় জিডি ও মামলা
মোবাইল ব্যাংকিং প্রতারণায় পুলিশের সহায়তা নেওয়া জরুরি, কারণ প্রাপক অ্যাকাউন্টের মালিক, ক্যাশ আউটের এজেন্ট এবং ব্যবহৃত সিমের তথ্য সংগ্রহের ক্ষমতা পুলিশেরই আছে। ছোট অঙ্কের ক্ষেত্রে প্রথমে জিডি করা হয়, যা পরবর্তী অভিযোগে প্রমাণ হিসেবে কাজে লাগে। বড় অঙ্কের প্রতারণা বা সংঘবদ্ধ চক্রের সন্দেহ থাকলে নিয়মিত মামলা করা উচিত।
মামলা হতে পারে দণ্ডবিধির প্রতারণা ও ছদ্মবেশে প্রতারণার ধারায় এবং সাইবার সুরক্ষা আইনের অনলাইন প্রতারণা ও পরিচয় অপব্যবহারের বিধানে। ঢাকা মহানগর পুলিশ ও সিআইডির সাইবার অপরাধ ইউনিট এ ধরনের তদন্তে বিশেষ অভিজ্ঞ। ২০২৫ ও ২০২৬ সালে সাইবার আইনে পরিবর্তন এসেছে, তাই সঠিক আইন ও ধারা উল্লেখ করতে আইনজীবীর সাহায্য নিন।
মামলার জন্য প্রয়োজনীয় কাগজ
| কাগজ | কেন দরকার |
|---|---|
| লেনদেনের মেসেজ ও স্ক্রিনশট | টাকা পাঠানো ও প্রাপকের নম্বর প্রমাণ |
| কল লগ ও চ্যাট | প্রতারকের সঙ্গে যোগাযোগের প্রমাণ |
| এমএফএস অভিযোগের রেফারেন্স | প্রতিষ্ঠানকে জানানোর প্রমাণ |
| জাতীয় পরিচয়পত্রের কপি | অভিযোগকারীর পরিচয় |
| জিডির কপি | ঘটনার তারিখ ও প্রাথমিক অভিযোগের প্রমাণ |
টাকা কি ফেরত পাওয়া যায়?
মোবাইল ব্যাংকিং প্রতারণা নিয়ে এটি সবচেয়ে বেশি জিজ্ঞাসিত প্রশ্ন। সত্যি কথা হলো, মোবাইল ব্যাংকিং প্রতারণায় টাকা ফেরত পাওয়া নির্ভর করে মূলত কত দ্রুত জানানো হয়েছে এবং প্রাপক অ্যাকাউন্টে টাকা আছে কি না তার ওপর। প্রতারণার পরপরই জানালে প্রতিষ্ঠান প্রাপক অ্যাকাউন্ট আটকে দিতে পারে, আর পরে আইনি প্রক্রিয়ায় সেই টাকা ফেরতের সুযোগ তৈরি হয়।
টাকা ক্যাশ আউট হয়ে গেলে ফেরত পাওয়া কঠিন, তবে পুলিশি তদন্তে অপরাধী শনাক্ত হলে আদালতের মাধ্যমে ক্ষতিপূরণ বা জব্দ করা অর্থ ফেরতের সুযোগ থাকে। আমরা কোনো নিশ্চয়তা দিই না, কারণ প্রতিটি ঘটনা আলাদা। তবে দ্রুত পদক্ষেপ, সম্পূর্ণ প্রমাণ এবং নিয়মিত ফলোআপ সম্ভাবনা অনেক বাড়িয়ে দেয়।
"টাকা উদ্ধার করে দেব" বলে ফি চাওয়া অনেক ব্যক্তি বা পেজ নিজেরাই প্রতারক। টাকা উদ্ধারের জন্য শুধু এমএফএস প্রতিষ্ঠানের অফিসিয়াল চ্যানেল, বাংলাদেশ ব্যাংক, পুলিশ ও নিবন্ধিত আইনজীবীর সাহায্য নিন।
ভুল নম্বরে টাকা পাঠালে কী করবেন
সব ক্ষতি মোবাইল ব্যাংকিং প্রতারণা নয়; অনেকে নিজেই ভুল নম্বরে টাকা পাঠিয়ে ফেলেন। এ ক্ষেত্রেও দ্রুত হেল্পলাইনে জানান। প্রতিষ্ঠান প্রাপকের সঙ্গে যোগাযোগ করে টাকা ফেরতের অনুরোধ করতে পারে, এবং প্রাপক রাজি হলে ফেরত দেওয়া যায়। প্রাপক রাজি না হলে বা টাকা তুলে নিলে থানায় জিডি করে আইনি পথে যেতে হয়।
অন্যদিকে, কেউ যদি ফোন করে বলেন যে তিনি ভুল করে আপনার নম্বরে টাকা পাঠিয়েছেন, তাহলে নিজে টাকা ফেরত পাঠানোর আগে অ্যাপ বা ব্যালেন্স দেখে নিশ্চিত হোন যে সত্যিই টাকা এসেছে। ভুয়া মেসেজ দেখিয়ে এই প্রতারণা খুব প্রচলিত। প্রয়োজনে প্রতিষ্ঠানের হেল্পলাইনের মাধ্যমে ফেরতের ব্যবস্থা করুন।
মোবাইল ব্যাংকিং প্রতারণার বাস্তব উদাহরণ
নিচের ঘটনাগুলো কাল্পনিক, তবে বাস্তবে প্রায়ই ঘটে এমন মোবাইল ব্যাংকিং প্রতারণার ধরন বোঝাতে সহায়ক। প্রতিটি উদাহরণে কোথায় ভুল হয়েছে এবং কী করা উচিত ছিল, তা লক্ষ করুন।
উদাহরণ ১: অ্যাকাউন্ট বন্ধের ভয়
এক গৃহিণীর কাছে ফোন আসে, ফোনকারী নিজেকে এমএফএস প্রতিষ্ঠানের কর্মকর্তা পরিচয় দিয়ে বলেন, তথ্য হালনাগাদ না করলে আজই অ্যাকাউন্ট বন্ধ হয়ে যাবে। তিনি একটি কোড পাঠান এবং সেটি বলতে বলেন। কোড বলার কয়েক মিনিটের মধ্যে অ্যাকাউন্টের সব টাকা অন্য নম্বরে চলে যায়। এখানে মূল ভুল ছিল কোড বলে দেওয়া। সঠিক পদক্ষেপ হতো ফোন কেটে দিয়ে অফিসিয়াল হেল্পলাইনে যাচাই করা।
উদাহরণ ২: অনলাইন কেনাকাটার অগ্রিম
এক তরুণ সামাজিক মাধ্যমের একটি পেজ থেকে কম দামে মোবাইল ফোন কিনতে অগ্রিম টাকা পাঠান। টাকা পাঠানোর পর পেজটি তাঁকে ব্লক করে দেয়। এ ধরনের মোবাইল ব্যাংকিং প্রতারণায় পেজের তথ্য, চ্যাট, বিজ্ঞাপনের স্ক্রিনশট ও টাকা পাঠানোর নম্বর সংরক্ষণ করে দ্রুত হেল্পলাইন ও থানায় জানানো জরুরি। ভোক্তা অধিকার সংরক্ষণ অধিদপ্তরেও অভিযোগ করা যেতে পারে।
উদাহরণ ৩: প্রবাসী আত্মীয়ের নামে প্রতারণা
এক বৃদ্ধ বাবার কাছে প্রবাসী ছেলের পরিচয়ে ফোন আসে যে বিদেশে বিপদে পড়েছেন, এখনই টাকা দরকার। প্রতারক কণ্ঠ নকল বা ভাঙা লাইনের অজুহাত দেয়। বাবা তড়িঘড়ি টাকা পাঠান। এ ধরনের ক্ষেত্রে পরিবারের ভেতরে একটি গোপন প্রশ্ন বা পরিচয় যাচাইয়ের পদ্ধতি ঠিক করে রাখলে প্রতারণা এড়ানো যায়।
মোবাইল ব্যাংকিং প্রতারণা ও বয়স্ক বা কম শিক্ষিত গ্রাহক
প্রতারকেরা প্রায়ই বয়স্ক মানুষ, গ্রামাঞ্চলের গ্রাহক এবং যাঁরা প্রযুক্তিতে কম অভ্যস্ত তাঁদের লক্ষ্য করে। অনেক সময় এজেন্ট বা পরিচিত কেউ তাঁদের অ্যাকাউন্ট চালিয়ে দেন, ফলে পিন অন্যের কাছে চলে যায়। পরিবারের তরুণ সদস্যদের উচিত বয়স্কদের পিন গোপন রাখার গুরুত্ব বোঝানো, অ্যাপে লেনদেনের নোটিফিকেশন চালু রাখা এবং সন্দেহজনক কল এলে সঙ্গে সঙ্গে পরিবারকে জানাতে উৎসাহ দেওয়া।
এমএফএস প্রতিষ্ঠান ও বাংলাদেশ ব্যাংক বিভিন্ন সময় গ্রাহক সচেতনতা প্রচার চালায়। তবু মোবাইল ব্যাংকিং প্রতারণা প্রতিরোধে সবচেয়ে কার্যকর হলো পরিবার ও সমাজের ভেতরে সচেতনতা। স্থানীয় পর্যায়ে মসজিদ, স্কুল ও সমিতির মাধ্যমে সচেতনতা ছড়ানোও কাজে লাগে।
প্রতারণার টাকা গ্রহণকারী হলে আপনার ঝুঁকি
অনেকে না জেনে প্রতারকদের সাহায্যকারী হয়ে পড়েন। কেউ কমিশনের লোভে নিজের জাতীয় পরিচয়পত্র দিয়ে অ্যাকাউন্ট খুলে দেন বা নিজের অ্যাকাউন্টে অন্যের টাকা গ্রহণ করে ক্যাশ আউট করে দেন। পরে তদন্তে সেই অ্যাকাউন্টের মালিককেই প্রথমে শনাক্ত করা হয়, এবং তিনি প্রতারণা ও মানিলন্ডারিংয়ের সহযোগী হিসেবে অভিযুক্ত হতে পারেন।
তাই কখনো নিজের পরিচয়পত্র বা সিম অন্যকে ব্যবহার করতে দেবেন না, এবং অচেনা কারও টাকা গ্রহণ করে পাঠিয়ে দেওয়ার অনুরোধে রাজি হবেন না। মোবাইল ব্যাংকিং প্রতারণার তদন্তে এমন অ্যাকাউন্টধারীরা প্রায়ই গুরুতর আইনি সমস্যায় পড়েন, যদিও তাঁরা মূল পরিকল্পনাকারী নন।
আদালতে ক্ষতিপূরণ ও টাকা উদ্ধারের প্রক্রিয়া
পুলিশি তদন্তে প্রাপক অ্যাকাউন্ট বা অপরাধী শনাক্ত হলে আদালতের নির্দেশে সংশ্লিষ্ট অ্যাকাউন্টের টাকা জব্দ রাখা যায়। মামলার বিচার শেষে আদালত দোষী ব্যক্তিকে শাস্তির পাশাপাশি ক্ষতিগ্রস্তকে ক্ষতিপূরণ দেওয়ার আদেশ দিতে পারেন, বা জব্দ করা অর্থ ফেরতের নির্দেশ দিতে পারেন। এ প্রক্রিয়া সময়সাপেক্ষ, তবে বড় অঙ্কের ক্ষতির ক্ষেত্রে এটিই আইনি পথ।
ক্ষতিগ্রস্ত ব্যক্তি চাইলে দেওয়ানি আদালতে অর্থ আদায়ের মামলাও করতে পারেন, যদি অপরাধীর পরিচয় ও সম্পদ জানা থাকে। কোন পথ উপযুক্ত, তা ক্ষতির পরিমাণ, প্রমাণ ও অপরাধীর অবস্থানের ওপর নির্ভর করে। আইনজীবী এ বিষয়ে বাস্তবসম্মত মূল্যায়ন দিতে পারেন।
সময়সীমা ও নথি সংরক্ষণ
মোবাইল অপারেটর ও এমএফএস প্রতিষ্ঠান লেনদেন ও কল রেকর্ড নির্দিষ্ট সময় পর্যন্ত সংরক্ষণ করে। দেরি করলে কিছু তথ্য হারিয়ে যেতে পারে। তাই প্রতারণার পরপরই অভিযোগ করুন এবং নিজের ফোনের স্ক্রিনশট, মেসেজ ও কল লগ আলাদাভাবে ব্যাকআপ রাখুন।
ব্যবসা ও মার্চেন্টদের জন্য পরামর্শ
যেসব দোকান, অনলাইন বিক্রেতা ও প্রতিষ্ঠান মার্চেন্ট অ্যাকাউন্ট ব্যবহার করে, তারাও মোবাইল ব্যাংকিং প্রতারণার শিকার হয়। ভুয়া পেমেন্ট স্ক্রিনশট দেখিয়ে পণ্য নেওয়া, চার্জব্যাক দাবি বা কর্মীর মাধ্যমে অর্থ আত্মসাৎ সাধারণ ঘটনা। পেমেন্ট নিশ্চিত হতে সবসময় নিজের অ্যাপ বা মার্চেন্ট প্যানেলে লেনদেন যাচাই করুন, শুধু ক্রেতার দেখানো স্ক্রিনশটে বিশ্বাস করবেন না।
কর্মীদের কাছে মার্চেন্ট অ্যাকাউন্টের পিন বা পাসওয়ার্ড দিলে ভূমিকা ও সীমা নির্ধারণ করুন, এবং নিয়মিত লেনদেন মিলিয়ে দেখুন। বড় প্রতিষ্ঠানের ক্ষেত্রে অভ্যন্তরীণ নিয়ন্ত্রণ ও অডিট ব্যবস্থা রাখা জরুরি।
প্রতিষ্ঠান ও কর্মীদের জন্য অভ্যন্তরীণ নীতি
যেসব প্রতিষ্ঠান কর্মীদের বেতন, ভাতা বা বিক্রয় সংগ্রহে মোবাইল আর্থিক সেবা ব্যবহার করে, তাদের লিখিত অভ্যন্তরীণ নীতি থাকা দরকার। কে লেনদেন অনুমোদন করবেন, কোন সীমা পর্যন্ত, কীভাবে প্রতিদিনের হিসাব মেলানো হবে এবং প্রতারণার সন্দেহ হলে কাকে জানাতে হবে, এসব স্পষ্ট থাকলে ক্ষতির ঝুঁকি অনেক কমে। কর্মীদের নিয়মিত প্রশিক্ষণ দিন, কারণ প্রতারকেরা প্রায়ই প্রতিষ্ঠানের হিসাব বিভাগকে ভুয়া নির্দেশনা দিয়ে টাকা পাঠাতে প্ররোচিত করে।
কোনো কর্মী প্রতারণার সঙ্গে জড়িত বলে সন্দেহ হলে প্রমাণ সংরক্ষণ করে শ্রম আইন অনুযায়ী তদন্ত ও শৃঙ্খলামূলক ব্যবস্থা নিন, এবং প্রয়োজনে থানায় মামলা করুন। তাড়াহুড়ো করে চাকরিচ্যুত করলে পরে প্রতিষ্ঠান নিজেই আইনি জটিলতায় পড়তে পারে।
সবশেষে মনে রাখবেন, প্রতারণার শিকার হওয়া লজ্জার কিছু নয়। অভিজ্ঞ ও শিক্ষিত মানুষও কৌশলী প্রতারকের ফাঁদে পড়েন। লজ্জায় চুপ থাকলে প্রতারক আরও মানুষকে ঠকানোর সুযোগ পায়। দ্রুত অভিযোগ করলে আপনার টাকা উদ্ধারের সম্ভাবনা বাড়ে এবং অন্যদের সুরক্ষাও নিশ্চিত হয়।
মোবাইল ব্যাংকিং প্রতারণা এড়ানোর উপায়
- পিন, ওটিপি বা ভেরিফিকেশন কোড কখনো কাউকে দেবেন না; কোনো প্রতিষ্ঠান ফোন করে এগুলো চায় না।
- অচেনা নম্বর থেকে আসা "অ্যাকাউন্ট বন্ধ হবে", "পুরস্কার জিতেছেন" ধরনের কলে সাড়া দেবেন না।
- শুধু অফিসিয়াল অ্যাপ ব্যবহার করুন এবং অচেনা লিংকে ক্লিক করবেন না।
- পিন নিয়মিত পরিবর্তন করুন এবং জন্মতারিখের মতো সহজ পিন এড়িয়ে চলুন।
- ফোন হারালে সঙ্গে সঙ্গে অপারেটর ও এমএফএস হেল্পলাইনে জানিয়ে সিম ও অ্যাকাউন্ট বন্ধ করুন।
- পরিবারের বয়স্ক সদস্যদের এই কৌশলগুলো সম্পর্কে সচেতন করুন, কারণ তাঁরাই বেশি লক্ষ্যবস্তু হন।
মোবাইল ব্যাংকিং প্রতারণা নিয়ে সাধারণ প্রশ্ন
প্রতারণার শিকার হলে প্রথমে কোথায় ফোন করব?
সংশ্লিষ্ট এমএফএস প্রতিষ্ঠানের অফিসিয়াল হেল্পলাইনে, যেমন বিকাশ ১৬২৪৭ বা নগদ ১৬১৬৭। দ্রুত জানালে প্রাপক অ্যাকাউন্ট আটকানোর সম্ভাবনা থাকে।
বাংলাদেশ ব্যাংকে কীভাবে অভিযোগ করব?
প্রথমে প্রতিষ্ঠানে অভিযোগ করে রেফারেন্স নিন; সমাধান না পেলে বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রের হটলাইন ১৬২৩৬-এ বা অনলাইনে অভিযোগ দিন।
নিজে ওটিপি দিয়ে দিলে কি টাকা ফেরত পাব?
প্রতিষ্ঠান সাধারণত দায় নিতে চায় না, তবে প্রাপক অ্যাকাউন্টে টাকা থাকলে আটকানো ও আইনি প্রক্রিয়ায় ফেরতের চেষ্টা করা যায়। দ্রুত জানানোই মূল বিষয়।
কোন আইনে মামলা হয়?
সাধারণত দণ্ডবিধির প্রতারণা সংক্রান্ত ধারা এবং ২০২৬ সালের সাইবার সুরক্ষা আইনের অনলাইন প্রতারণা ও পরিচয় অপব্যবহারের বিধানে।
জিডি করলেই কি তদন্ত হয়?
জিডি ঘটনার আনুষ্ঠানিক রেকর্ড; বড় ক্ষতি বা সংঘবদ্ধ প্রতারণার ক্ষেত্রে নিয়মিত মামলা করলে পূর্ণাঙ্গ তদন্তের সুযোগ বাড়ে।
আমরা যেভাবে সাহায্য করতে পারি
আমরা মোবাইল ব্যাংকিং প্রতারণার শিকার ব্যক্তি ও প্রতিষ্ঠানকে অভিযোগ প্রস্তুত, এমএফএস প্রতিষ্ঠান ও বাংলাদেশ ব্যাংকে অভিযোগ, থানায় মামলা এবং আদালতে প্রতিনিধিত্বে সহায়তা করি; ব্যবসাগুলোর জন্য পেমেন্ট নিরাপত্তা নীতিও তৈরি করি। আমাদের ব্যাংকিং ও ফাইন্যান্স সেবা সম্পর্কে জানুন।
মোবাইল ব্যাংকিংয়ে টাকা হারিয়েছেন?
আমরা দ্রুত আপনার প্রমাণ গুছিয়ে সঠিক কর্তৃপক্ষের কাছে অভিযোগ ও আইনি পদক্ষেপ নিতে সাহায্য করি।
পরামর্শ বুক করুনব্যাংকিং ও ফাইন্যান্সপ্রাথমিক সূত্র: দণ্ডবিধি ১৮৬০ ও মানিলন্ডারিং প্রতিরোধ আইন ২০১২, বাংলাদেশের আইন পোর্টাল; এমএফএস নিয়ন্ত্রণ ও গ্রাহক অভিযোগ, বাংলাদেশ ব্যাংক; সিম নিবন্ধন, বিটিআরসি।
এই লেখাটি ২০২৬ সালের অক্টোবর পর্যন্ত বাংলাদেশের আইন ও প্রচলিত ব্যবস্থা সম্পর্কে সাধারণ তথ্য, আইনি পরামর্শ নয়। হেল্পলাইন নম্বর, নির্দেশনা ও আইন পরিবর্তিত হতে পারে; কোনো পদক্ষেপ নেওয়ার আগে সংশ্লিষ্ট প্রতিষ্ঠান বা একজন যোগ্য আইনজীবীর সঙ্গে যাচাই করুন।


0 Comments